Você já parou para pensar na relação entre credor e devedor? Essa dinâmica é fundamental em diversas situações do nosso dia a dia, seja em transações comerciais ou em empréstimos pessoais. Neste artigo, vamos explorar exemplos de credor e devedor que ilustram como essas partes interagem e quais são os direitos e deveres de cada um.
Entender essa relação é essencial para evitar conflitos e garantir que os acordos sejam cumpridos. Vamos analisar casos práticos que mostram desde a simples compra a prazo até financiamentos mais complexos. Ao longo do texto, vamos esclarecer conceitos importantes e oferecer insights valiosos para que possamos navegar com segurança nesse universo financeiro. Prepare-se para descobrir como essas relações impactam nossas vidas e como podemos nos proteger em transações futuras.
Exemplos de Credor e Devedor
Na relação financeira, podemos identificar diversos exemplos de credor e devedor. Cada um desempenha um papel fundamental em transações que vão desde empréstimos até compras a prazo. Aqui estão alguns exemplos que ilustram bem essa dinâmica:
- Bancos como credores: Quando um cliente solicita um empréstimo pessoal, o banco atua como credor, e o cliente se torna o devedor, responsável por devolver o valor com juros.
- Vendedores de mercadorias: Em uma compra a prazo, o vendedor é o credor, enquanto o comprador assume o papel de devedor, comprometendo-se a pagar em parcelas.
- Empresas de serviços públicos: Ao usar serviços como água ou energia, a empresa fornece o serviço (credor) e o consumidor paga posteriormente (devedor).
- Instituições de ensino: Quando um aluno contrata um curso, a instituição é a credora que oferece o ensino, e o aluno é o devedor até que o pagamento integral seja realizado.
- Amigos ou familiares: Em uma situação informal de empréstimo, um amigo pode ser considerado credor, enquanto nós, que pedimos o dinheiro emprestado, nos tornamos devedores.
Esses exemplos demonstram como a relação entre credor e devedor permeia nosso cotidiano. Cada parte tem direitos e obrigações que devem ser respeitados para que as transações ocorram de forma saudável e sem conflitos.
Tipos de Credores
A relação entre credores e devedores é ampla e diversificada. Ao discutir os tipos de credores, podemos categorizá-los em duas grandes classes: credores públicos e credores privados.
Credores Públicos
Os credores públicos são entidades governamentais que fornecem serviços e garantem o cumprimento de obrigações fiscais. Vamos ver alguns exemplos comuns:
- Governo Federal: Responsável pela coleta de impostos, como imposto de renda e IPI.
- Prefeituras: Credores de taxas municipais, como IPTU e taxa de licença.
- Instituições da Seguridade Social: Credores de contribuições para previdência, como INSS.
- Agências Reguladoras: Credores de taxas de regulamentação para os setores de energia, telecomunicações, entre outros.
Esses credores exercem influência direta sobre a vida dos cidadãos e empresas, sendo essenciais para a manutenção de serviços públicos.
Credores Privados
Os credores privados incluem indivíduos e empresas que emprestam recursos financeiros. Esses credores podem ser classificados como:
- Bancos: Instituições financeiras que oferecem empréstimos pessoais e comerciais.
- Cooperativas de Crédito: Alternativas aos bancos, oferecendo produtos financeiros a seus associados.
- Fornecedores: Empresas que concedem crédito para compras a prazo, como lojas de eletrodomésticos.
- Empréstimos entre Amigos ou Familiares: Transações informais, onde a confiança é a base do acordo.
Esses credores têm um papel crucial no financiamento de atividades e investimentos, ajudando a impulsionar a economia e as iniciativas pessoais.
Tipos de Devedores
Explorar os tipos de devedores ajuda a entender melhor as obrigações financeiras no nosso cotidiano. Existem duas categorias principais de devedores: os individuais e os empresariais.
Devedores Individuais
Devedores individuais são pessoas físicas que assumem compromissos financeiros. Eles podem ser:
Devedores Empresariais
Devedores empresariais são empresas ou organizações que assumem obrigações financeiras. Podem se dividir em:
Vamos lembrar que, independentemente do tipo, a gestão adequada das dívidas é essencial para evitar complicações financeiras.
Relação entre Credor e Devedor
A relação entre credor e devedor é fundamental para o funcionamento da economia. Essa interação pode ser encontrada em diversas situações cotidianas. Para esclarecer, apresentamos a seguir exemplos e categorias que ajudam a entender essa dinâmica.
Tipos de Credores e Devedores
Credores:
- Bancos e instituições financeiras: atuam como credores ao oferecer empréstimos e financiamentos.
- Vendedores e fornecedores: estabelecem acordos de pagamento parcelado em transações comerciais.
- Serviços públicos: empresas que fornecem serviços essenciais, como água e energia, também se posicionam como credores.
- Instituições de ensino: oferecem cursos com pagamento em prestações, configurando-se como credores.
- Amigos e familiares: empréstimos informais entre pessoas próximas são exemplos de relações credor-devedor.
Devedores:
- Consumidores: aqueles que utilizam produtos e serviços e assumem dívidas.
- Estudantes: que recorrem a financiamentos para pagar a mensalidade de cursos educacionais.
- Inquilinos: que firmam contratos de locação e se tornam devedores perante seus locadores.
- Empresas: startups e negócios estabelecidos podem contrair dívidas para expansão ou operação.
- Organizações sem fins lucrativos: que buscam financiamentos para sustentar suas atividades sociais.
Direitos e Deveres
Entender os direitos e deveres de cada parte é essencial.
Direitos do Credor:
- Receber pagamento: tem o direito ao recebimento do valor acordado no prazo estipulado.
- Juros por atraso: pode cobrar juros se o pagamento não for realizado na data de vencimento.
- Compensação: pode buscar judicialmente a compensação da dívida se necessário.
Deveres do Devedor:
- Pagar pontualmente: deve cumprir com o pagamento nos prazos acordados.
- Manter comunicação: deve informar o credor sobre possíveis dificuldades financeiras que afetem o pagamento.
- Respeitar acordos: deve seguir os termos estabelecidos no contrato ou acordo verbal.
A relação entre credor e devedor, quando bem administrada, promove um ambiente saudável de negócios. As partes devem estar cientes de seus papéis e responsabilidades, garantindo que os acordos sejam cumpridos e evitando conflitos desnecessários.
Aspectos Legais
A relação entre credor e devedor envolve diversos aspectos legais que garantem a proteção dos direitos de ambos. Esses aspectos são fundamentais para manter transações financeiras seguras e justas. Também é importante entender a legislação que regula essas relações.
Entre os principais aspectos legais, destacamos:
- Contrato de Prestação de Serviços: É um documento essencial que formaliza o acordo entre credor e devedor, definindo obrigações e direitos.
- Juros e Multas: A legislação brasileira permite a cobrança de juros, mas deve respeitar os limites fixados pelo Banco Central.
- Prazo de Prescrição: Dívidas têm um prazo de prescrição específico, após o qual não é possível exigir o pagamento judicialmente.
- Direito à Informação: Os devedores têm o direito de ser informados sobre as condições do pagamento, taxas e possíveis penalidades.
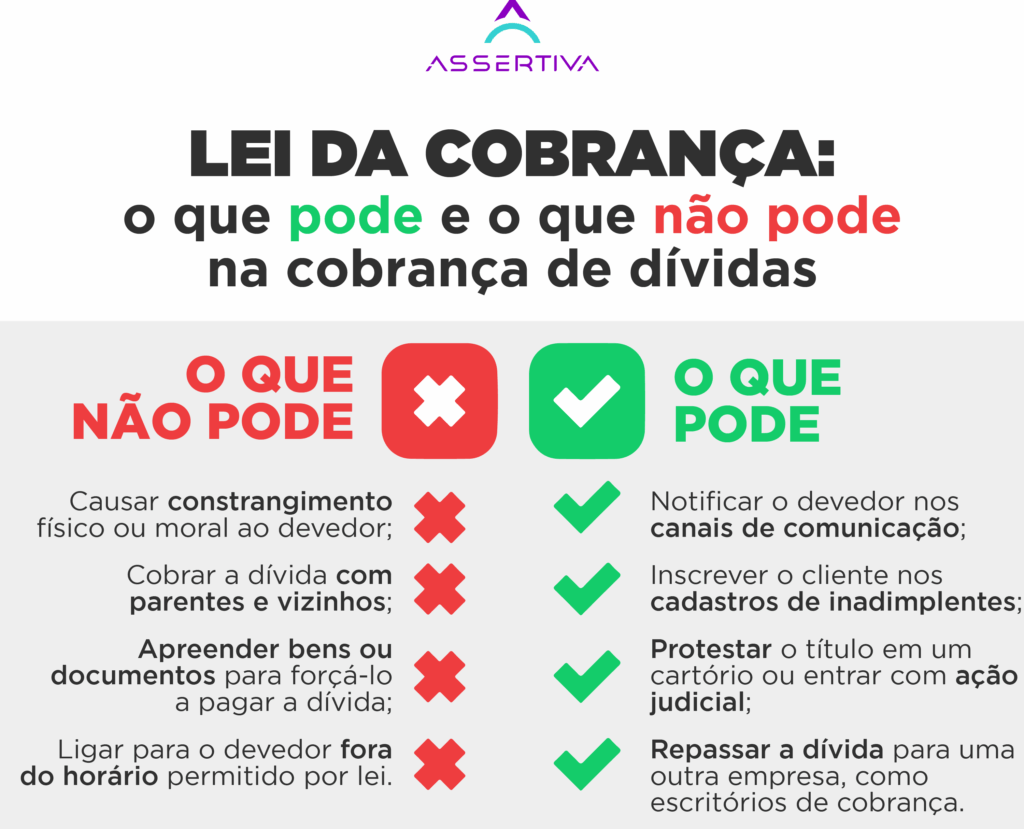
- Protesto de Títulos: Caso a dívida não seja paga, o credor pode protestar o título, afetando o crédito do devedor.
Além disso, é essencial mencionar a proteção do consumidor. A legislação garante que práticas abusivas na cobrança de dívidas não sejam permitidas. Por exemplo, a cobrança deve ser feita de forma clara, sem constrangimentos.
Por outro lado, tanto credores quanto devedores devem estar cientes dos seus direitos e deveres. Em caso de conflitos, a mediação e a conciliação são opções viáveis antes de recorrer a ações judiciais. Portanto, conhecer os aspectos legais da relação entre credor e devedor é essencial para evitar complicações financeiras e garantir uma convivência respeitosa.
Conclusão
A relação entre credor e devedor é fundamental em nosso cotidiano e compreender essa dinâmica é essencial para garantir transações saudáveis. Ao respeitarmos os direitos e deveres de cada parte, conseguimos evitar conflitos e promover um ambiente financeiro equilibrado.
Os exemplos práticos que exploramos mostram como essa interação se manifesta em diversas situações, desde empréstimos formais até acordos informais entre amigos. Além disso, a compreensão dos aspectos legais que envolvem essas relações nos ajuda a nos proteger e a tomar decisões mais informadas.
Seja em transações comerciais ou pessoais, o conhecimento sobre credores e devedores nos capacita a gerenciar melhor nossas finanças e a construir um futuro mais seguro e estável.