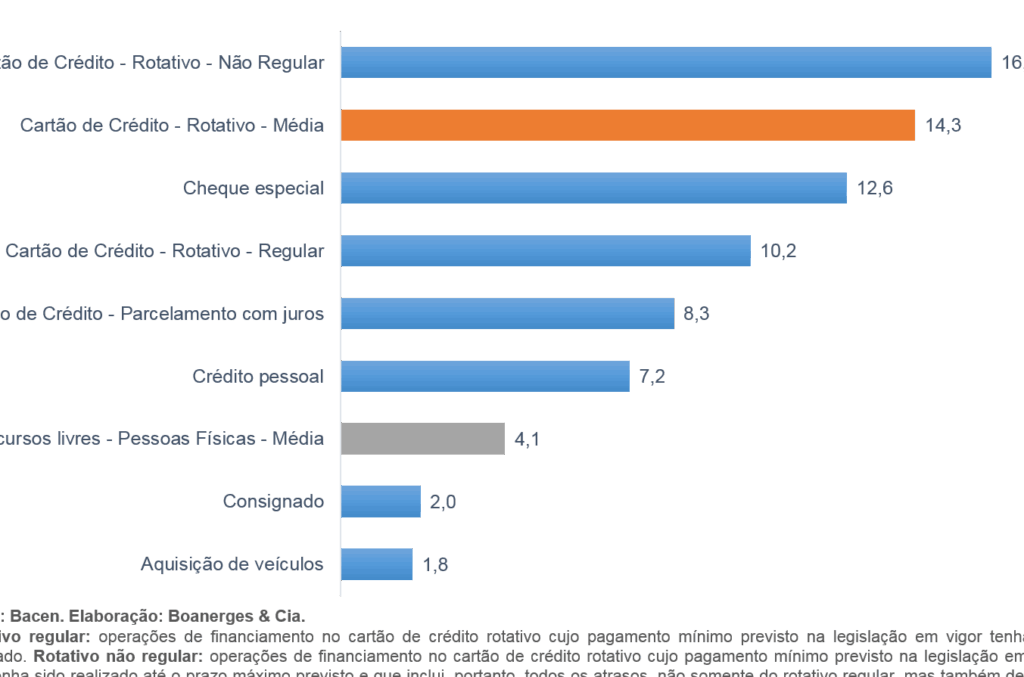
O crédito rotativo é uma ferramenta financeira que pode ser tanto uma salvação quanto uma armadilha. Você já se perguntou como ele funciona e quais são os seus exemplos de crédito rotativo mais comuns? Neste artigo, vamos explorar essa modalidade de crédito que tem se tornado cada vez mais popular entre os brasileiros.
O Que É Crédito Rotativo?
O crédito rotativo é uma modalidade de crédito que permite ao consumidor utilizar um limite de forma flexível. Com essa ferramenta, o cliente pode financiar suas compras e, caso não consiga quitá-las na totalidade, tem a opção de pagar apenas uma parte do valor na próxima fatura. Assim, o saldo devedor é automaticamente considerado um novo empréstimo, acrescendo juros sobre o montante não pago.
As principais características do crédito rotativo incluem:
Entendemos que o uso irresponsável do crédito rotativo pode levar ao endividamento. Para evitar problemas financeiros, é preciso planejar e monitorar os gastos. Além disso, é fundamental comparar as taxas de juros oferecidas por diferentes instituições, garantindo assim a escolha mais vantajosa.
Em um panorama atual, muitos consumidores recorrem ao crédito rotativo como solução temporária para financiar necessidades cotidianas. Contudo, essa opção requer cuidado e informação para não se transformar em um ônus a longo prazo.
Exemplos de Crédito Rotativo
O crédito rotativo se manifesta de várias formas no cotidiano financeiro. Vamos explorar exemplos frequentes que demonstram como essa modalidade pode ser utilizada.
Cartões de Crédito
Os cartões de crédito são uma das principais vias do crédito rotativo. Ao utilizá-los, conseguimos ter acesso a um limite que podemos usar conforme nossa necessidade.
- Pagamento mínimo: Ao pagar apenas uma parte do total da fatura, o restante se torna uma dívida rotativa, sujeita a juros altos.
- Compras parceladas: Ao optar por parcelar compras, o consumidor pode acabar utilizando o limite disponível do cartão, gerando um saldo devedor que engorda os juros.
- Catálogo de benefícios: Muitos cartões oferecem vantagens, como cashback ou descontos, mas isso não elimina o risco de endividamento se não houver controle.
Empréstimos Pessoais
Os empréstimos pessoais também podem representar uma forma de crédito rotativo. Ao solicitar um empréstimo, o consumidor recebe um montante e negocia parcelas.
- Flexibilidade de pagamento: O consumidor pode escolher o valor das parcelas e, em alguns casos, adiantar ou atrasar pagamentos, dependendo das regras da instituição.
- Juros variáveis: Em muitos empréstimos, os juros são alterados conforme o mercado, podendo encarecer a dívida se não houver planejamento.
- Uso consciente: Determinar a real necessidade do empréstimo é fundamental, pois o não pagamento em dia pode resultar em complicações financeiras.
Financiamentos
Os financiamentos, especialmente para veículos e imóveis, também evidenciam o crédito rotativo.
- Parcelas mensais: Os financiamentos permitem que o consumidor pague em parcelas, mas as dívidas acumuladas se transformam em juros rotativos quando não pagos em dia.
- Correção monetária: O valor a ser pago pode ser ajustado conforme índices de inflação, tornando a dívida ainda mais pesada com o tempo.
- Garantia de bens: Para obter o financiamento, é preciso usar bens como garantia. A falta de pagamento coloca esses bens em risco.
Vantagens do Crédito Rotativo
O crédito rotativo oferece diversas vantagens que podem ser extremamente úteis para os consumidores. Abaixo, destacamos alguns dos principais benefícios:
Consideramos, portanto, que o crédito rotativo pode ser uma ferramenta valiosa, desde que usado de maneira consciente e planejada.
Desvantagens do Crédito Rotativo
O crédito rotativo apresenta desvantagens significativas que devem ser consideradas. Entre elas, podemos listar:
O uso imprudente dessa modalidade pode levar a complicações financeiras. Portanto, a educação financeira se torna fundamental para evitar decisões equivocadas.
Conclusão
O crédito rotativo pode ser uma solução prática para necessidades financeiras imediatas mas requer cautela e planejamento. Ao utilizá-lo com responsabilidade podemos aproveitar suas vantagens sem cair em armadilhas de endividamento. É essencial monitorar nossos gastos e comparar as taxas de juros disponíveis para garantir que essa ferramenta não se torne um fardo.
A educação financeira é a chave para um uso consciente do crédito rotativo. Com informações adequadas podemos tomar decisões mais acertadas e evitar complicações futuras. Ao final, o crédito rotativo pode ser um aliado valioso em nossa jornada financeira se usado de forma estratégica e informada.