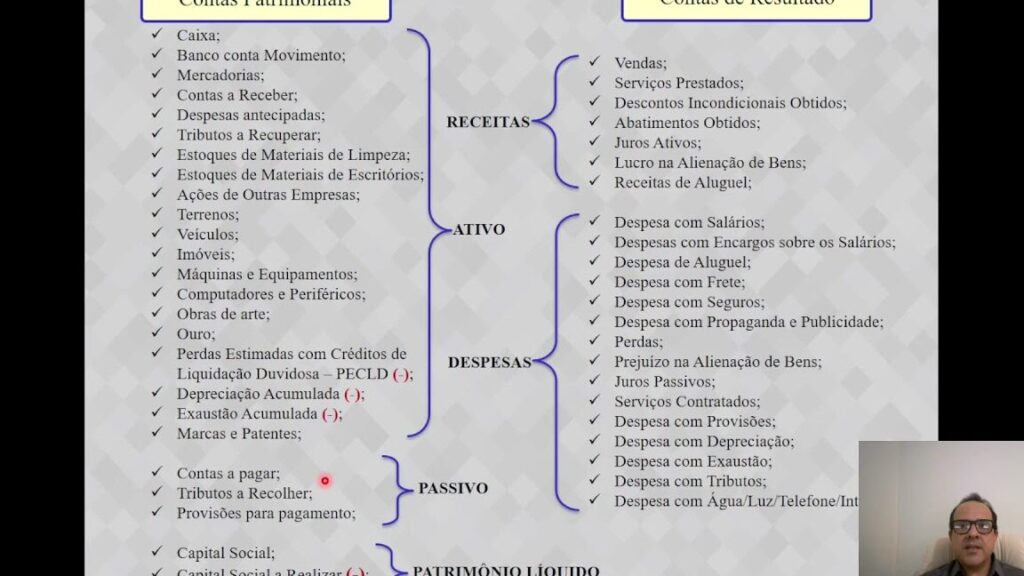
Entender as finanças de uma empresa é fundamental para o seu sucesso. Você já se perguntou como as contas de resultado e contas patrimoniais se inter-relacionam e impactam a saúde financeira do negócio? Neste artigo, vamos explorar exemplos práticos que ilustram essas contas, facilitando a compreensão de sua importância.
Exemplos De Contas De Resultado
As contas de resultado refletem o desempenho financeiro de uma empresa ao longo de um período. Elas são essenciais para entender como as operações da organização impactam seu lucro. Vamos explorar alguns exemplos práticos.
Receitas
As receitas representam o total de entradas financeiras que uma empresa obtém ao vender produtos ou serviços. Elas podem variar consideravelmente de acordo com o setor. Exemplos comuns incluem:
- Vendas de produtos: Renda gerada pela comercialização de mercadorias.
- Serviços prestados: Valor recebido pela execução de serviços.
- Rendas financeiras: Juros recebidos de aplicações financeiras.
- Outras receitas: Ganhos provenientes de aluguéis ou royalties.
Despesas
As despesas são os custos que uma empresa assume para gerar suas receitas. Controlar essas despesas é fundamental para manter a saúde financeira. Exemplos de despesas incluem:
- Despesas operacionais: Custos com salários, aluguel, e utilidades.
- Despesas de vendas: Gastos relacionados à promoção de produtos e serviços.
- Despesas administrativas: Custos necessários para a gestão da empresa.
- Despesas financeiras: Juros e encargos relacionados a empréstimos.
Entender esses exemplos de contas de resultado nos permite analisar como a empresa gera lucro e quais áreas exigem mais atenção.
Exemplos De Contas Patrimoniais
As contas patrimoniais refletem a composição dos ativos e passivos de uma empresa, representando sua posição financeira em um determinado momento. Vamos detalhar cada uma delas a seguir.
Ativo
As contas de ativo incluem todos os bens e direitos que a empresa possui. Essas contas são fundamentais para entender a capacidade de geração de receita e a liquidez do negócio. Algumas das principais contas de ativo são:
Cada um desses ativos desempenha um papel crítico na avaliação da saúde financeira.
Passivo
As contas de passivo representam as obrigações e dívidas da empresa. Compreender essas contas ajuda a analisar como a empresa financia suas operações. As principais contas de passivo incluem:
Analisar o passivo é crucial para entender a responsabilidade financeira da empresa e seu planejamento estratégico.
Comparação Entre Contas De Resultado E Contas Patrimoniais
As contas de resultado e as contas patrimoniais desempenham papéis distintos, mas interconectados, na análise financeira de uma empresa. Vamos entender melhor essas diferenças e semelhanças.
- Definição: As contas de resultado refletem o desempenho financeiro durante um período específico, enquanto as contas patrimoniais mostram a posição financeira em um dado momento.
- Estrutura: As contas de resultado compreendem receitas e despesas, enquanto as contas patrimoniais incluem ativos, passivos e patrimônio líquido.
- Foco: O foco das contas de resultado está nos fluxos financeiros, enquanto o das contas patrimoniais está nos saldos.
- Exemplo de contas de resultado: Vendas totaliam um valor que indica o sucesso da operação em um período. As despesas operacionais, por sua vez, mostram os gastos necessários para gerar essa receita.
- Exemplo de contas patrimoniais: Ativo circulante, como caixa e contas a receber, representa recursos disponíveis, enquanto passivo circulante inclui contas a pagar que são obrigações de curto prazo.
- Importância: As contas de resultado ajudam a medir a lucratividade e a eficiência operacional, enquanto as contas patrimoniais facilitam a avaliação da solvência e liquidez.
Compreendendo essas características, conseguimos avaliar melhor a situação financeira da empresa. Analisamos cada aspecto e conseguimos identificar oportunidades de melhoria e crescimento.
Importância Para A Gestão Financeira
Entender a interdependência entre as contas de resultado e contas patrimoniais é essencial. Isso nos permite tomar decisões financeiras informadas e estratégicas. Vamos destacar alguns pontos principais que mostram a importância dessas contas:
Além disso, a análise das contas de resultado e patrimoniais permite uma comunicação mais eficaz com stakeholders. A transparência dessas informações gera confiança. Esse aspecto se torna ainda mais crucial em períodos de crise ou mudanças no mercado. Portanto, saber como essas contas interagem é um diferencial competitivo.
Conclusão
A compreensão das contas de resultado e patrimoniais é essencial para a saúde financeira de qualquer empresa. Ao analisarmos esses elementos, conseguimos identificar não apenas a lucratividade mas também a posição financeira em um dado momento. Essa análise integrada nos permite tomar decisões mais informadas e estratégicas.
Além disso ao reconhecermos a interdependência entre essas contas, podemos aprimorar nossa gestão financeira e nos preparar melhor para desafios futuros. Essa visão holística é um diferencial que pode impulsionar o crescimento e a sustentabilidade do nosso negócio. Portanto é fundamental que continuemos a nos aprofundar nesse tema para garantir o sucesso a longo prazo.